
Khách cá nhân lấy hóa đơn: ghi số định danh thay mã số thuế thế nào?
Văn bản áp dụng: Nghị định 254/2026/NĐ-CP (điểm d khoản 1 Điều 10; điểm 4 Phụ lục) – hiệu lực 01/7/2026; Thông tư 91/2026/TT-BTC (Điều 10) – hiệu lực 01/7/2026; Luật Quản lý thuế 108/2025/QH15 (khoản 1 Điều 11) – hiệu lực 01/7/2026
Khách cá nhân muốn lấy hóa đơn thì người bán ghi họ tên, địa chỉ và số định danh cá nhân của khách vào ô người mua. Không cần, và không nên, hỏi khách "mã số thuế cá nhân 10 số" nữa.
Lý do: Luật Quản lý thuế 108/2025/QH15 (hiệu lực 01/7/2026) quy định mã số thuế của cá nhân là số định danh cá nhân. Nghị định 254/2026/NĐ-CP về hóa đơn cũng dùng thẳng cụm "số định danh cá nhân của người mua".
Hóa đơn bán cho khách cá nhân phải ghi những gì?
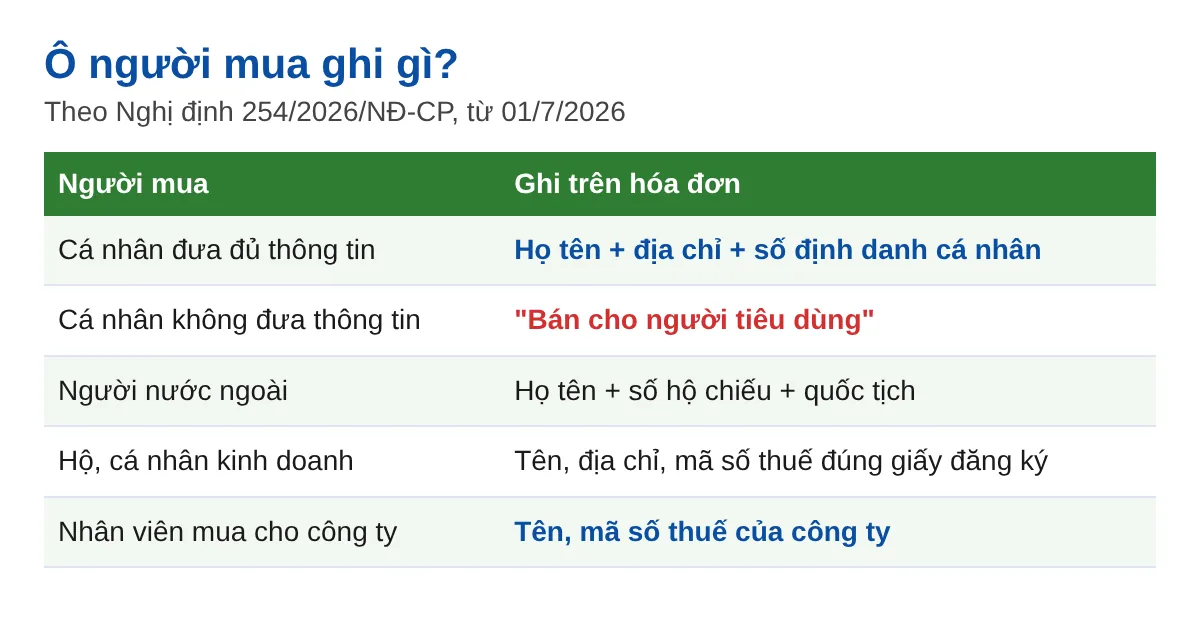
Điểm d khoản 1 Điều 10 Nghị định 254 yêu cầu hóa đơn có "tên, địa chỉ, mã số thuế hoặc mã số đơn vị có quan hệ với ngân sách hoặc số định danh cá nhân của người mua". Cách ghi cụ thể theo điểm 4 Phụ lục:
| Người mua | Ghi trên hóa đơn | Căn cứ |
|---|---|---|
| Cá nhân Việt Nam cung cấp đủ thông tin | Họ tên, địa chỉ, số định danh cá nhân | điểm 4 Phụ lục NĐ 254, ý b |
| Cá nhân không cung cấp thông tin | Dòng chữ "Bán cho người tiêu dùng" | điểm 4 Phụ lục NĐ 254, ý b |
| Người nước ngoài | Họ tên, số hộ chiếu hoặc giấy tờ xuất nhập cảnh, quốc tịch | điểm 4 Phụ lục NĐ 254, ý b |
| Hộ kinh doanh, cá nhân kinh doanh có mã số thuế | Tên, địa chỉ, mã số thuế đúng giấy chứng nhận đăng ký | điểm 4 Phụ lục NĐ 254, ý a |
| Hóa đơn khởi tạo từ máy tính tiền | Tên, địa chỉ, mã số thuế / số định danh / số điện thoại, nếu khách yêu cầu | điểm b khoản 4 Điều 10 NĐ 254 |
Người mua có quyền và trách nhiệm cung cấp chính xác thông tin cần thiết để người bán lập hóa đơn (điểm b khoản 1 Điều 18 Nghị định 254). Người bán chịu trách nhiệm về tính chính xác của hóa đơn đã lập (khoản 1 Điều 4).
Ví dụ: 3 đơn hàng trong một buổi sáng
Cửa hàng điện máy của anh chị bán 3 đơn, cùng lập hóa đơn điện tử ngày 15/11/2026:
| Đơn | Khách | Khách đưa thông tin | Ô người mua ghi | Dùng được để |
|---|---|---|---|---|
| 1 | Anh Bình mua tivi 15.000.000 đ, cần hóa đơn để bảo hành | Họ tên, địa chỉ, số định danh trên thẻ căn cước | Nguyễn Văn Bình – địa chỉ – số định danh cá nhân | Chứng minh quyền sở hữu, bảo hành |
| 2 | Khách lẻ mua quạt 850.000 đ, không cần hóa đơn đứng tên | Không đưa | "Bán cho người tiêu dùng" | Ghi nhận doanh thu của cửa hàng |
| 3 | Chị Mai, nhân viên Công ty X, mua máy in 4.200.000 đ cho công ty | Tên, địa chỉ, mã số thuế Công ty X | Công ty X – địa chỉ – mã số thuế công ty | Công ty X hạch toán chi phí |
Ở đơn 3, nếu ghi tên và số định danh của chị Mai, Công ty X có rủi ro bị loại khoản 4.200.000 đ khỏi chi phí. Phụ lục Nghị định 254 ghi rõ: hóa đơn xuất cho người tiêu dùng không có giá trị để tổ chức kinh tế hạch toán chi phí.
Số định danh cá nhân có thay hoàn toàn mã số thuế cá nhân không?
Có, đối với cá nhân. Khoản 1 Điều 11 Luật Quản lý thuế 108/2025/QH15: mã số thuế của cá nhân, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh là số định danh cá nhân của cá nhân, chủ hộ, được cấp theo pháp luật về căn cước.
Vì vậy, khi khách là chủ hộ kinh doanh mua hàng phục vụ kinh doanh, mã số thuế ghi trên hóa đơn chính là số định danh cá nhân của chủ hộ, theo đúng giấy chứng nhận đăng ký hộ kinh doanh. Hộ có doanh thu năm đến 1 tỷ đồng xem thêm tin hộ kinh doanh thông báo doanh thu thực tế.
Ghi sai thông tin khách cá nhân thì xử lý ra sao?
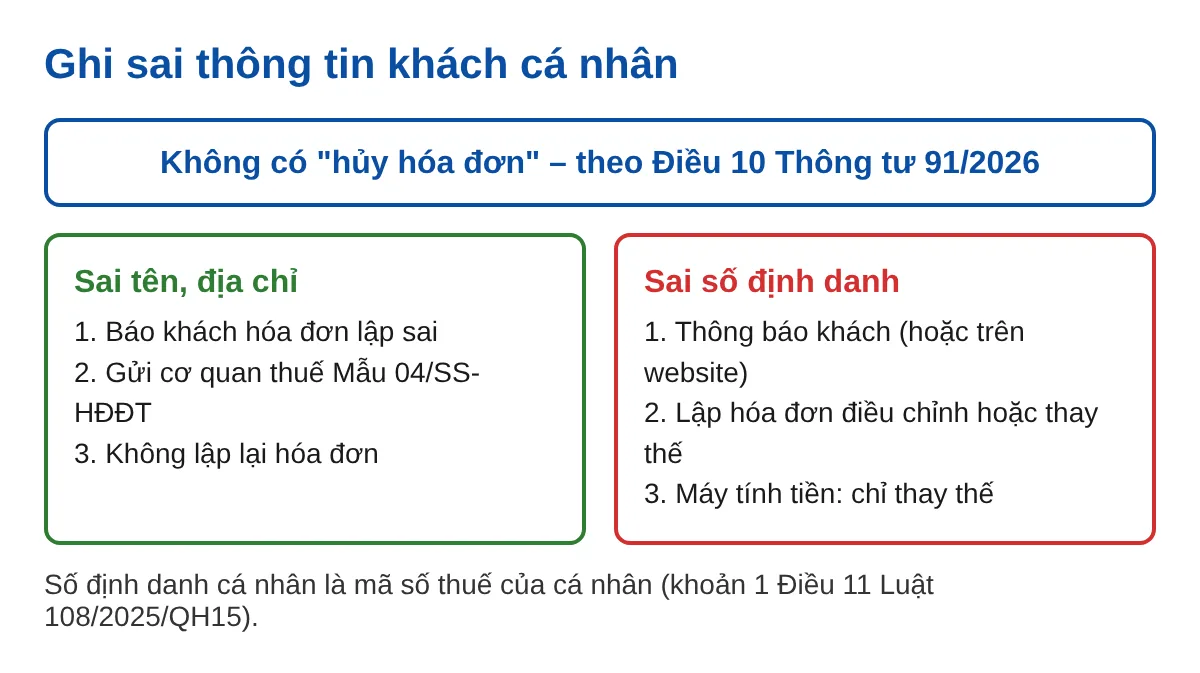
Hóa đơn đã lập sai xử lý theo Điều 10 Thông tư 91/2026/TT-BTC. Không có thủ tục "hủy hóa đơn".
| Sai nội dung | Cách xử lý | Căn cứ |
|---|---|---|
| Tên, địa chỉ (không sai mã số thuế, tiền, thuế suất, hàng hóa) | Báo khách; gửi cơ quan thuế Mẫu 04/SS-HĐĐT; không lập lại hóa đơn | điểm a khoản 1 Điều 10 TT 91 |
| Số định danh cá nhân (là mã số thuế của cá nhân) | Lập hóa đơn điều chỉnh hoặc thay thế | điểm b khoản 1 Điều 10 TT 91 |
| Trước khi điều chỉnh, thay thế cho khách cá nhân | Thông báo cho khách hoặc thông báo trên website của người bán | điểm b khoản 1 Điều 10 TT 91 |
Số định danh là mã số thuế của cá nhân, nên chúng tôi khuyên xử lý sai số định danh như sai mã số thuế, tức lập hóa đơn điều chỉnh hoặc thay thế, để dữ liệu trên hệ thống thuế khớp đúng người.
Hóa đơn từ máy tính tiền lập sai thì chỉ được lập hóa đơn thay thế (điểm c khoản 1 Điều 10 TT 91).
Cửa hàng nên chuẩn bị gì để nhân viên không ghi sai?
- Mẫu hỏi khách 3 dòng tại quầy: họ tên, địa chỉ, số định danh cá nhân (hoặc tên công ty, mã số thuế nếu mua cho công ty).
- Hỏi rõ mua cho ai: cá nhân dùng hay công ty thanh toán. Công ty thì ghi thông tin công ty.
- Đọc lại số trước khi bấm phát hành; nhiều phần mềm cho tra tên theo mã số thuế doanh nghiệp, còn số định danh cá nhân phải đối chiếu tay.
- Khách từ chối cung cấp: ghi "Bán cho người tiêu dùng", không tự điền thông tin đoán.
- Chữ ký số còn hạn để ký hóa đơn kịp trong ngày: xem bài chữ ký số nên mua 1 năm hay 3 năm và gia hạn chữ ký số Easy CA online (công ty); hộ kinh doanh xem chữ ký số MISA bản cho hộ.
Câu hỏi thường gặp
Khách chỉ đưa số điện thoại thì ghi được không?
Chỉ hóa đơn khởi tạo từ máy tính tiền mới có lựa chọn ghi số điện thoại người mua (điểm b khoản 4 Điều 10 Nghị định 254). Hóa đơn điện tử thông thường ghi tên, địa chỉ, số định danh; khách không đưa thì ghi "Bán cho người tiêu dùng".
Có bắt buộc khách ký số trên hóa đơn không?
Không. Hóa đơn điện tử không nhất thiết có chữ ký số của người mua, trừ khi hai bên có thỏa thuận (điểm e khoản 1 Điều 10 Nghị định 254).
Hóa đơn ghi "Bán cho người tiêu dùng" có hợp lệ không?
Hợp lệ đối với người bán. Người mua là tổ chức, hộ kinh doanh không dùng được hóa đơn này để hạch toán chi phí hoặc quyết toán thuế.
Căn cứ
- Nghị định 254/2026/NĐ-CP: khoản 1 Điều 4; điểm d, e khoản 1 và điểm b khoản 4 Điều 10; điểm b khoản 1 Điều 18; điểm 4 Phụ lục; Điều 43 (hiệu lực 01/7/2026) – bản ký
- Thông tư 91/2026/TT-BTC: điểm a, b, c khoản 1 Điều 10; Điều 25 (hiệu lực 01/7/2026) – bản ký
- Luật Quản lý thuế 108/2025/QH15: khoản 1 Điều 11; khoản 1 Điều 52 – Công báo số 38
Gói giải quyết
- Kế toán thuế trọn gói theo quý (công ty) – từ 830.000 đ/quý (đã gồm VAT). Gồm báo cáo thuế quý, sổ sách kế toán; chứng từ, hóa đơn gửi qua email. Xem gói Kế toán thuế
- Báo cáo thuế hộ kinh doanh theo quý – từ 1.190.000 đ/quý (đã gồm VAT), theo ngành và số hóa đơn mỗi quý. Hộ doanh thu năm từ 1 tỷ trở xuống: gói năm thông báo doanh thu + sổ S1a 1.620.000 đ/năm (đã gồm VAT), không ký quỹ. Xem gói Báo cáo thuế hộ kinh doanh
Bài liên quan
- Chữ ký số nên mua 1 năm hay 3 năm: so chi phí quy ra mỗi năm
- Gia hạn chữ ký số Easy CA online: 6 bước trước ngày hết hạn
- Dịch vụ hóa đơn điện tử cho doanh nghiệp: vinaaccounting.vn/hoa-don-dien-tu