
Chặng 5 – Khởi sự, vận hành năm đầu
Tự làm kế toán khi mới mở công ty: khi nào được, khi nào không nên
Văn bản áp dụng: Luật Kế toán 88/2015/QH13 (sửa bởi Luật 56/2024/QH15); Nghị định 174/2016/NĐ-CP (Điều 19); Nghị định 80/2021/NĐ-CP (Điều 5); Luật Quản lý thuế 108/2025/QH15 và Nghị định 252/2026/NĐ-CP (hiệu lực 01/7/2026); Nghị định 125/2020/NĐ-CP sửa bởi Nghị định 102/2021/NĐ-CP, Nghị định 310/2025/NĐ-CP, Nghị định 291/2026/NĐ-CP (Nghị định 291 không sửa Điều 13) – còn hiệu lực ngày 13/11/2026
Được tự làm, nếu công ty của anh chị thuộc diện luật cho phép, hóa đơn còn ít và anh chị nắm được phần mềm kế toán. Nếu công ty đã vượt ngưỡng doanh nghiệp siêu nhỏ, chủ bận bán hàng, hoặc chưa từng lập tờ khai, tự làm thường đắt hơn thuê ngoài vì rủi ro trễ hạn và sai.
Bài này trả lời 4 câu: ai được tự ghi sổ, khối lượng việc năm đầu, giá của một lần làm sai, và cách chọn nhanh.
Ai được tự làm kế toán cho công ty của mình?
Luật Kế toán đặt hai nhóm hạn chế trong cùng một đơn vị kế toán:
- Người nhà: cha mẹ đẻ, cha mẹ nuôi, vợ, chồng, con đẻ, con nuôi, anh chị em ruột của người đại diện theo pháp luật, người đứng đầu, giám đốc, kế toán trưởng không được làm kế toán (khoản 3 Điều 52 Luật Kế toán).
- Người quản lý, điều hành: người đang là người quản lý, điều hành, thủ kho, thủ quỹ, người mua, bán tài sản cũng không được làm kế toán (khoản 4 Điều 52).
Cả hai khoản đều trừ doanh nghiệp tư nhân, công ty TNHH do một cá nhân làm chủ sở hữu và trường hợp khác do Chính phủ quy định. Trường hợp khác đó nằm ở khoản 2, khoản 3 Điều 19 Nghị định 174/2016/NĐ-CP: doanh nghiệp thuộc loại hình khác không có vốn nhà nước và là doanh nghiệp siêu nhỏ cũng không bị hai hạn chế này.
| Loại công ty | Giám đốc tự ghi sổ | Vợ, chồng của giám đốc ghi sổ |
|---|---|---|
| Doanh nghiệp tư nhân | Được | Được |
| TNHH một thành viên, chủ là cá nhân | Được | Được |
| TNHH hai thành viên trở lên, cổ phần – là doanh nghiệp siêu nhỏ, không có vốn nhà nước | Được (khoản 3 Điều 19 NĐ 174/2016) | Được (khoản 2 Điều 19 NĐ 174/2016) |
| TNHH hai thành viên trở lên, cổ phần – không phải siêu nhỏ | Bị hạn chế (khoản 4 Điều 52 Luật Kế toán) | Bị hạn chế (khoản 3 Điều 52 Luật Kế toán) |
Thế nào là doanh nghiệp siêu nhỏ? Theo khoản 1 Điều 5 Nghị định 80/2021/NĐ-CP, doanh nghiệp có lao động tham gia bảo hiểm xã hội bình quân năm không quá 10 người và:
| Lĩnh vực | Tổng doanh thu năm | Hoặc tổng nguồn vốn năm |
|---|---|---|
| Thương mại, dịch vụ | Không quá 10 tỷ đồng | Không quá 3 tỷ đồng |
| Nông, lâm, thủy sản; công nghiệp, xây dựng | Không quá 3 tỷ đồng | Không quá 3 tỷ đồng |
Công ty mới có không quá 10 lao động đóng BHXH và doanh thu hoặc nguồn vốn dưới ngưỡng trên thì thuộc nhóm này, dù có 2 hay 5 thành viên góp vốn. Khi công ty vượt ngưỡng (ví dụ lên 12 lao động đóng BHXH), giám đốc và người nhà phải thôi giữ sổ, giao cho người khác hoặc thuê ngoài. Luật cũng cho phép thuê ngoài: đơn vị kế toán được ký hợp đồng với doanh nghiệp hoặc hộ kinh doanh dịch vụ kế toán, và hợp đồng phải lập bằng văn bản (khoản 1, khoản 2 Điều 56).
Năm đầu có những việc kế toán nào phải làm?
- Mỗi đơn: lập hóa đơn điện tử đúng thời điểm, đúng thuế suất.
- Hằng tuần: gom hóa đơn đầu vào, chứng từ chi. Thiếu chứng từ thì chi phí khó được tính.
- Hằng tháng hoặc quý: khai thuế. Khai theo tháng chậm nhất ngày 20 tháng sau; khai theo quý chậm nhất ngày cuối cùng của tháng đầu quý sau (khoản 2, khoản 3 Điều 10 Nghị định 252/2026/NĐ-CP). Có nhân viên thì thêm lương, bảo hiểm, thuế TNCN.
- Hằng năm: báo cáo tài chính, quyết toán thuế chậm nhất ngày cuối cùng của tháng thứ 3 sau năm (điểm a khoản 5 Điều 10).
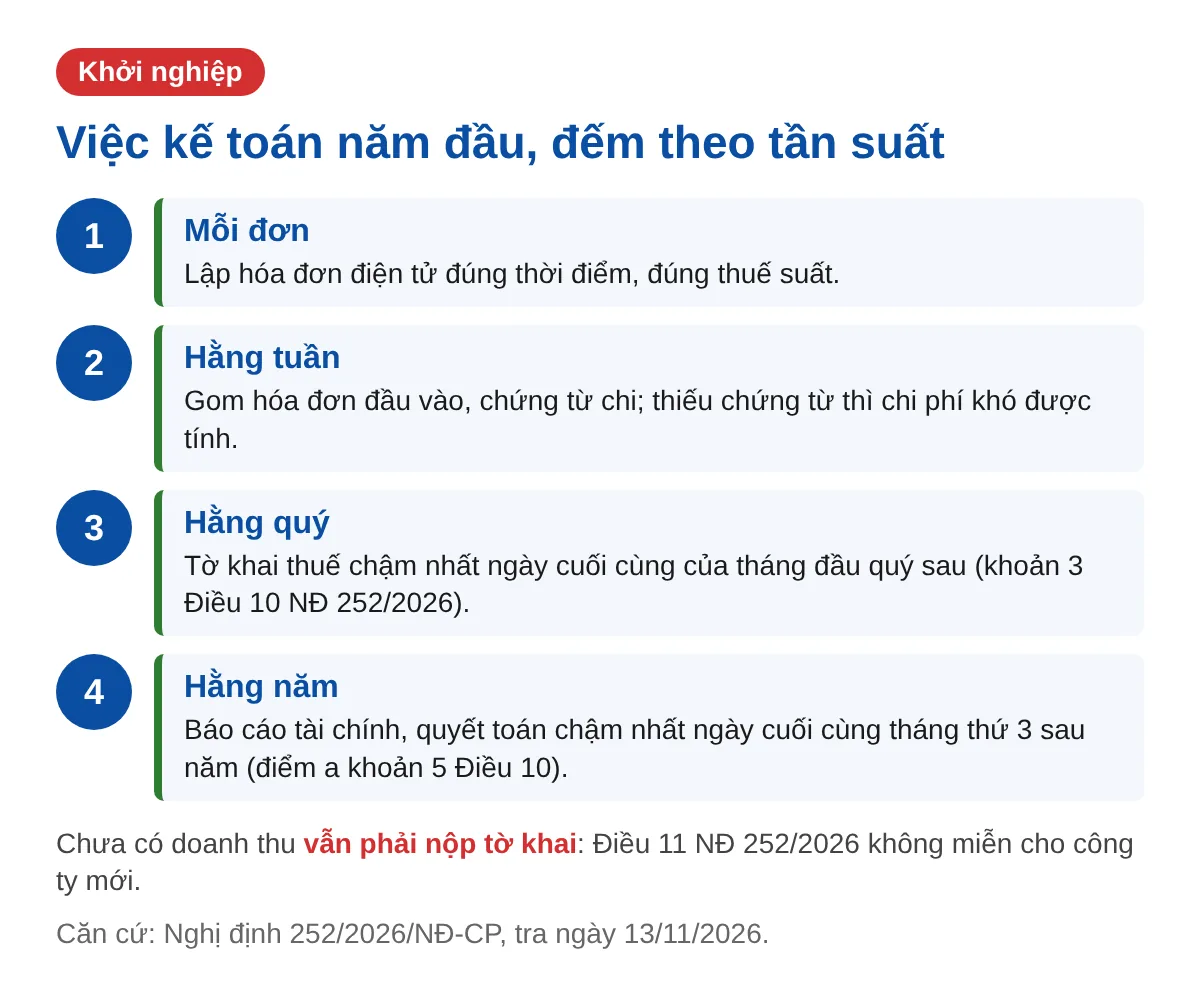
Công ty mới chưa có doanh thu vẫn phải nộp tờ khai đúng hạn: Điều 11 Nghị định 252/2026/NĐ-CP liệt kê các trường hợp không phải nộp hồ sơ khai thuế, và công ty mới chưa có doanh thu không nằm trong danh sách đó. Lịch chi tiết từng tờ khai, xem báo cáo thuế cho công ty mới thành lập và tin lịch nộp tờ khai thuế cuối năm.
Tự làm, thuê nhân viên hay thuê ngoài khác nhau thế nào?
| Tiêu chí | Chủ tự làm | Thuê nhân viên kế toán | Thuê ngoài theo quý |
|---|---|---|---|
| Chi phí tiền | Thấp nhất (phần mềm, thời gian) | Lương + bảo hiểm + chỗ ngồi | Phí theo quý, theo số hóa đơn |
| Thời gian của chủ | Cao, nhất là cuối quý | Thấp | Thấp, chỉ gom chứng từ |
| Rủi ro trễ hạn | Cao khi bận bán hàng | Phụ thuộc một người | Thấp nếu bên nhận có lịch nhắc |
| Hợp khi | Rất ít hóa đơn, chủ có nền kế toán, công ty thuộc diện được tự làm | Có kho, nhiều nhân viên, chứng từ hằng ngày | Phần lớn công ty mới 1–10 người |
Làm sai, trễ hạn thì tốn bao nhiêu?
Công ty nộp tờ khai trễ 1–30 ngày bị phạt 2–5 triệu đồng; 31–60 ngày phạt 5–8 triệu; 61–90 ngày phạt 8–15 triệu; trễ trên 90 ngày, có phát sinh thuế phạt 15–25 triệu (Điều 13 Nghị định 125/2020/NĐ-CP, khoản 5 sửa bởi Nghị định 310/2025/NĐ-CP; mức phạt áp dụng cho tổ chức). Tiền thuế nộp trễ chịu thêm 0,03% mỗi ngày (điểm a khoản 2 Điều 16 Luật Quản lý thuế 108/2025/QH15).
Ví dụ: công ty thương mại, mỗi quý 8 hóa đơn, quên tờ khai GTGT quý và nộp trễ 35 ngày, số thuế 20.000.000 đ. Ví dụ tính theo giá từ 15/11/2026; giá hiện hành xem ở trang sản phẩm.
| Khoản | Số tiền |
|---|---|
| Phạt nộp tờ khai trễ 31–60 ngày | 5.000.000 – 8.000.000 đ |
| Tiền chậm nộp: 20.000.000 × 0,03% × 35 ngày | 210.000 đ |
| So với: phí kế toán thuế 4 quý (thương mại, 1–10 hóa đơn/quý: 2.140.000 đ/quý, đã gồm VAT) | 8.560.000 đ/năm |
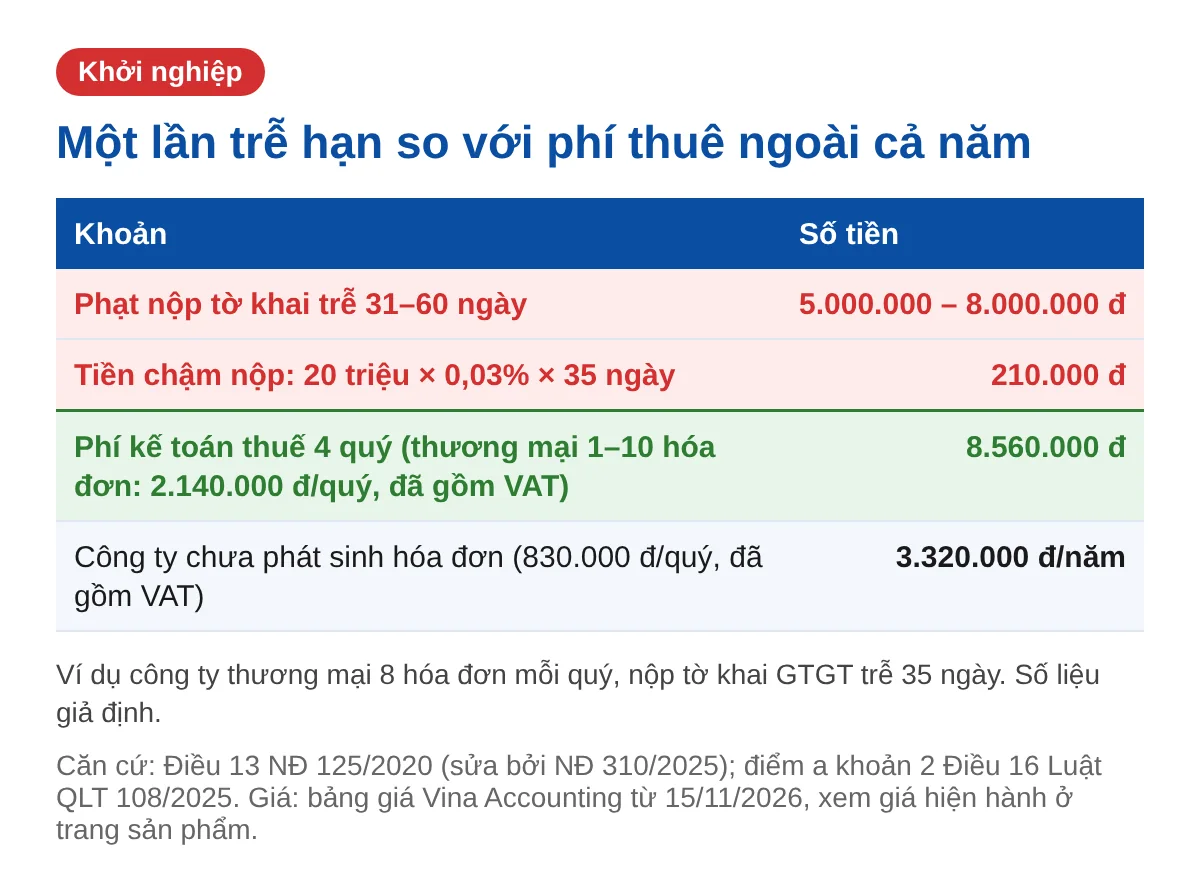
Một lần trễ quý có thể ngang cả năm phí thuê ngoài, chưa kể thời gian giải trình.
Chọn nhanh thế nào?
- Tự làm nếu: doanh nghiệp tư nhân, công ty TNHH một thành viên của cá nhân, hoặc công ty nhiều thành viên là doanh nghiệp siêu nhỏ không có vốn nhà nước; dưới khoảng chục hóa đơn mỗi tháng, chưa có nhân viên, anh chị đã học kế toán và có phần mềm. Vẫn nên nhờ người rà trước kỳ quyết toán đầu tiên.
- Thuê ngoài nếu: công ty đã vượt ngưỡng siêu nhỏ, chủ bận bán hàng, có vài nhân viên, bắt đầu có hóa đơn đầu vào đều đặn.
- Thuê nhân viên nếu: có kho, nhiều kênh bán, chứng từ lớn hằng ngày. Có thể kết hợp: nhân viên nhập liệu, bên ngoài rà và khai thuế.
Tự làm cần gì: phần mềm kế toán để ghi sổ, chữ ký số để nộp tờ khai, phần mềm hóa đơn điện tử. Tham khảo MISA ASP Khởi nghiệp trên shop.
Câu hỏi thường gặp
Công ty chưa có doanh thu có cần thuê kế toán không?
Vẫn phải nộp tờ khai đúng hạn. Tự làm được trên phần mềm thì tự làm; nếu không, phí thuê ngoài cho công ty chưa phát sinh hóa đơn (từ 830.000 đ/quý (đã gồm VAT)) thường rẻ hơn một lần bị phạt.
Đổi từ tự làm sang thuê ngoài giữa năm có được không?
Được. Bên nhận cần toàn bộ hóa đơn, chứng từ, tờ khai đã nộp từ đầu năm để làm tiếp và quyết toán.
Giám đốc công ty TNHH hai thành viên tự ký sổ kế toán được không?
Được, nếu công ty là doanh nghiệp siêu nhỏ không có vốn nhà nước (khoản 3 Điều 19 Nghị định 174/2016/NĐ-CP; tiêu chí siêu nhỏ tại khoản 1 Điều 5 Nghị định 80/2021/NĐ-CP). Công ty không phải siêu nhỏ thì giám đốc đang quản lý, điều hành không được làm kế toán trong cùng đơn vị (khoản 4 Điều 52 Luật Kế toán).
Căn cứ
- Luật Kế toán số 88/2015/QH13: khoản 3, khoản 4 Điều 52; khoản 1, khoản 2 Điều 56 – bản ký; đã sửa đổi bởi Luật 56/2024/QH15 (không sửa Điều 52, khoản 1 Điều 56). Dự án luật sửa đổi Luật Kế toán chưa được thông qua đến ngày tra.
- Nghị định 174/2016/NĐ-CP quy định chi tiết Luật Kế toán: khoản 2, khoản 3 Điều 19 – bản ký.
- Nghị định 80/2021/NĐ-CP hướng dẫn Luật Hỗ trợ doanh nghiệp nhỏ và vừa: khoản 1 Điều 5 (tiêu chí doanh nghiệp siêu nhỏ) – bản ký.
- Nghị định 252/2026/NĐ-CP: khoản 2, khoản 3, điểm a khoản 5 Điều 10; Điều 11 – bản ký.
- Luật Quản lý thuế số 108/2025/QH15: điểm a khoản 2 Điều 16 – Công báo.
- Nghị định 125/2020/NĐ-CP Điều 13, khoản 5 sửa bởi khoản 10 Điều 1 Nghị định 310/2025/NĐ-CP – NĐ 125 bản ký, NĐ 310 Công báo.
- Ngày tra: 13/11/2026.
Gói giải quyết
Thành lập công ty
- Trọn Gói Thành Công
- Báo cáo thuế quý 4/2026
- BCTC + quyết toán năm 2026
8.020.000 đ/hồ sơ.
Đã gồm VAT, lệ phí nhà nước
Xem chi tiết ›