
Tiền lương làm thêm ngày lễ, ngày 24/11 có phải nộp thuế TNCN không?
Văn bản áp dụng: Luật Thuế TNCN 109/2025/QH15 (khoản 8 Điều 4), được sửa đổi bởi Luật 09/2026/QH16 – hiệu lực 01/7/2026, phần tiền lương áp dụng từ kỳ tính thuế 2026; Nghị định 253/2026/NĐ-CP (Điều 26) – hiệu lực 01/7/2026
Không. Tiền lương làm thêm vào ngày lễ, ngày nghỉ có hưởng lương như 24/11 được miễn toàn bộ thuế TNCN, nếu việc làm thêm đúng điều kiện và thời gian của pháp luật lao động.
Đây là điểm mới của Luật Thuế TNCN 109/2025/QH15, áp dụng cho thu nhập từ tiền lương từ kỳ tính thuế năm 2026. Cách tính khoản tiền làm thêm ngày 24/11 xem bài đi làm ngày 24/11 tính lương thế nào.
Khoản nào được miễn, khoản nào vẫn tính thuế?
Được miễn: tiền lương làm việc ban đêm, làm thêm giờ, và tiền lương trả cho những ngày không nghỉ phép theo đúng quy định (khoản 8 Điều 4 Luật 109/2025/QH15). Vẫn tính thuế: lương tháng, lương của ngày nghỉ có hưởng lương, thưởng, và phần làm thêm vượt mức quy định.
| Khoản tiền tháng 11/2026 | Tính thuế TNCN? | Căn cứ |
|---|---|---|
| Lương tháng theo hợp đồng (đã gồm ngày 24/11 nghỉ có lương) | Có | Thu nhập từ tiền lương, tiền công |
| Tiền làm thêm ngày 24/11 (300%) | Không – miễn toàn bộ | khoản 1 Điều 26 NĐ 253/2026 |
| Tiền làm đêm, làm thêm ban đêm ngày 24/11 (390%) | Không – miễn toàn bộ | khoản 1 Điều 26 NĐ 253/2026 |
| Lương ngày 24/11 trả cho người hưởng lương ngày (100%) | Có | Là tiền lương ngày nghỉ, không phải tiền làm thêm |
| Tiền làm thêm vượt mức pháp luật quy định | Có, phần vượt | khoản 3 Điều 26 NĐ 253/2026 |
Trước đây miễn phần nào, nay khác gì?
Luật Thuế TNCN 2007 (khoản 9 Điều 4) chỉ miễn phần trả cao hơn tiền lương làm việc trong giờ. Phần tương ứng 100% lương giờ bình thường vẫn cộng vào thu nhập chịu thuế.
Luật 109/2025/QH15 bỏ chữ "phần … cao hơn". Nghị định 253/2026/NĐ-CP (thay Nghị định 65/2013/NĐ-CP) ghi rõ: miễn thuế đối với tiền lương làm việc ban đêm, làm thêm giờ phù hợp quy định về điều kiện và thời gian theo pháp luật lao động.
Ví dụ: chị Ngọc đi làm 8 giờ ngày 24/11 nộp thuế bao nhiêu?
Chị Ngọc hưởng lương tháng 30.000.000 đ, không có người phụ thuộc. Lương giờ thực trả = (30.000.000 − 1.200.000 lương ngày 24/11) ÷ 192 giờ làm thực tế tháng 11 = 150.000 đ (điểm a khoản 1 Điều 55 Nghị định 145/2020/NĐ-CP). Giả sử chị đóng bảo hiểm bắt buộc 10,5% trên toàn bộ lương: 30.000.000 × 10,5% = 3.150.000 đ.
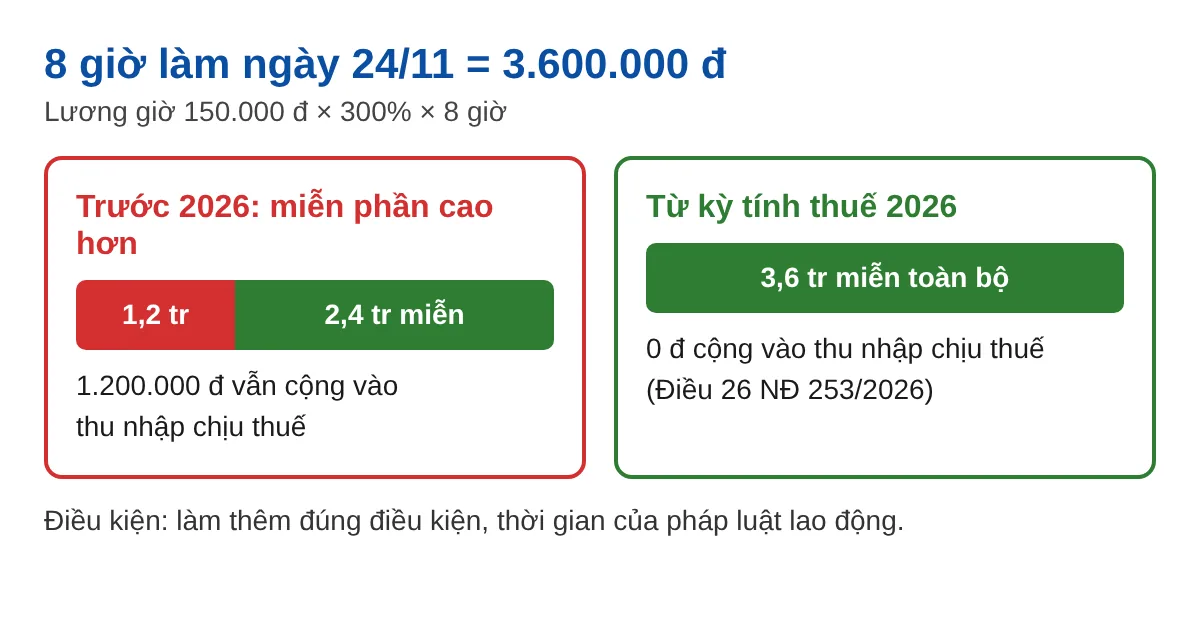
Ngày 24/11 chị làm 8 giờ ban ngày: 150.000 × 300% × 8 = 3.600.000 đ.
| Bước | Cách tính cũ (chỉ miễn phần cao hơn) | Từ kỳ tính thuế 2026 |
|---|---|---|
| Tiền làm thêm ngày 24/11 | 3.600.000 đ | 3.600.000 đ |
| Phần được miễn | 2.400.000 đ (200% cao hơn) | 3.600.000 đ (toàn bộ) |
| Phần cộng vào thu nhập chịu thuế | 1.200.000 đ | 0 đ |
| Thu nhập chịu thuế tháng 11 | 30.000.000 + 1.200.000 = 31.200.000 đ | 30.000.000 đ |
| Trừ giảm trừ bản thân 15.500.000 đ và bảo hiểm 3.150.000 đ | 12.550.000 đ | 11.350.000 đ |
| Thuế tạm tính (5% đến 10 triệu, 10% phần trên 10 đến 30 triệu) | 500.000 + 255.000 = 755.000 đ | 500.000 + 135.000 = 635.000 đ |
Chị Ngọc nhận đủ 3.600.000 đ tiền làm ngày 24/11 mà không phát sinh thêm đồng thuế nào. Giảm trừ gia cảnh và biểu thuế 5 bậc theo Điều 9, Điều 10 Luật 109/2025/QH15. Cột "cách tính cũ" là so sánh giả định: dùng cùng biểu 5 bậc và giảm trừ 15,5 triệu đồng, chỉ khác phần được miễn – không phải số thuế thật năm 2025.
Điều kiện để doanh nghiệp được tính là thu nhập miễn thuế?
Doanh nghiệp phải chứng minh được giờ làm thêm, làm đêm và số tiền đã trả. Nghị định 253 đặt 3 yêu cầu:
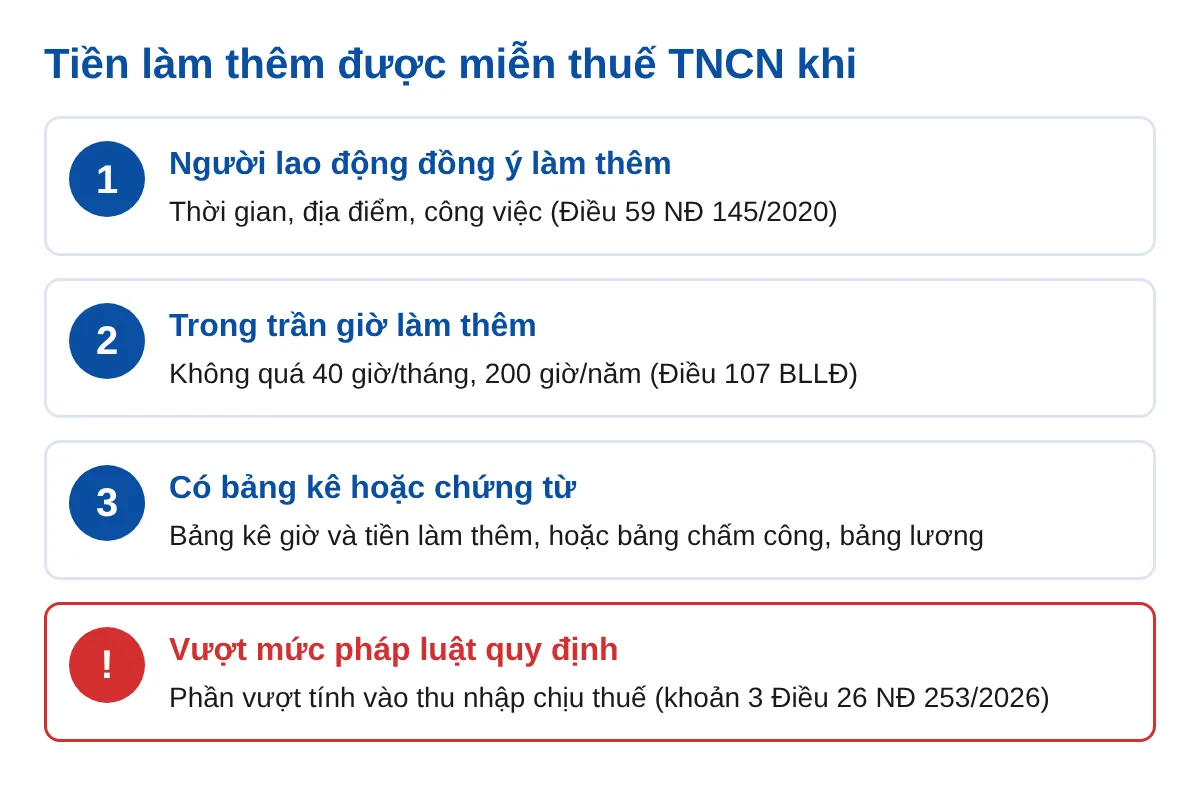
- Đúng điều kiện, thời gian của luật lao động: có sự đồng ý của người lao động, không quá 40 giờ làm thêm/tháng, 200 giờ/năm (điểm b, c khoản 2 Điều 107 Bộ luật Lao động; một số ngành 300 giờ/năm).
- Lập bảng kê ghi rõ thời gian làm đêm, làm thêm và tiền đã trả; lưu tại doanh nghiệp, xuất trình khi cơ quan thuế yêu cầu (khoản 1 Điều 26).
- Không lập bảng kê riêng thì phải chứng minh bằng bảng lương, bảng chấm công, hợp đồng lao động và tài liệu hợp pháp khác.
Phần vượt mức quy định của pháp luật tính vào thu nhập chịu thuế (khoản 3 Điều 26). Cách an toàn: giữ giờ làm thêm trong trần giờ của Bộ luật Lao động và ghi đúng mức trả.
Tiền làm thêm từ đầu năm 2026 có được miễn lại không?
Có. Luật 109/2025/QH15 có hiệu lực từ 01/7/2026, nhưng quy định về thu nhập từ tiền lương của cá nhân cư trú áp dụng từ kỳ tính thuế năm 2026 (khoản 2 Điều 29). Nghị định 253 cũng áp dụng tương tự (điểm a khoản 1 Điều 69).
Vì vậy khi quyết toán thuế TNCN năm 2026, tiền làm thêm giờ hợp lệ cả năm (kể cả dịp Tết, 30/4, 1/5, 2/9) được xác định là thu nhập miễn thuế. Kế toán nên rà bảng chấm công từ tháng 01/2026 để lập bảng kê ngay.
Việc kế toán cần làm với bảng lương tháng 11
- Tách dòng "làm thêm ngày 24/11" và "làm đêm" khỏi lương tháng trên bảng lương.
- Ghi số giờ làm thêm theo từng người, đối chiếu trần 40 giờ của tháng 11.
- Không cộng khoản làm thêm hợp lệ vào thu nhập chịu thuế khi khấu trừ thuế tháng 11.
- Lưu giấy đồng ý làm thêm (Mẫu 01/PLIV Nghị định 145/2020/NĐ-CP nếu ký văn bản riêng).
- Ghi hạn nộp tờ khai khấu trừ TNCN tháng 11 theo tin lịch nộp tờ khai thuế cuối năm.
Câu hỏi thường gặp
Người hưởng lương ngày được trả thêm 100% lương ngày 24/11 có miễn thuế không?
Không. Khoản 100% này là tiền lương của ngày nghỉ có hưởng lương, không phải tiền làm thêm giờ. Chỉ khoản 300% cho giờ làm được miễn.
Công ty trả cao hơn 300% thì phần cao hơn có bị tính thuế không?
Nghị định 253 chỉ ghi "phần vượt mức quy định của pháp luật" tính thuế, chưa nói rõ mức trả cao hơn 300% theo thỏa thuận có thuộc trường hợp này không. Trước khi áp mức trên 300%, nên hỏi cơ quan thuế quản lý bằng văn bản.
Làm thêm vượt 40 giờ/tháng thì sao?
Giờ vượt trần không đúng "thời gian theo pháp luật về lao động", nên tiền của các giờ này không thuộc diện miễn theo khoản 1 Điều 26. Doanh nghiệp còn có thể bị xử phạt về lao động.
Căn cứ
- Luật Thuế thu nhập cá nhân 109/2025/QH15: khoản 8 Điều 4; Điều 9; khoản 1 Điều 10; khoản 1, 2 Điều 29; sửa đổi bởi Luật 09/2026/QH16 (không sửa khoản 8 Điều 4, Điều 9, Điều 10) – bản gốc
- Nghị định 253/2026/NĐ-CP ngày 30/6/2026 (Công báo số 402): khoản 1, 2, 3 Điều 26; điểm a khoản 1, khoản 2 Điều 69 – bản Công báo
- Bộ luật Lao động 45/2019/QH14: điểm c khoản 1 Điều 98; khoản 2 Điều 107 – bản ký
- Nghị quyết 28/2026/QH16: khoản 1 Điều 2 – bản gốc
Gói giải quyết
- Kế toán thuế trọn gói theo quý – từ 830.000 đ/quý (đã gồm VAT). Gồm báo cáo thuế quý và sổ sách kế toán; chứng từ, bảng lương gửi qua email. Phí theo loại hình và số hóa đơn mỗi quý. Xem gói Kế toán thuế